
وفي حين أنّ دول مجلس التعاون الخليجي لا تفرض عموماً ضرائب على الميراث أو التركات، قد تواجه العائلات التي تمتلك أصولاً في الخارج التزامات ضريبيّة كبيرة. فعلى سبيل المثال، قد تؤدي ملكيّة العقارات في المملكة المتحدة والأسهم الأمريكيّة والعقارات في فرنسا إلى نشوء التزامات ضريبيّة على الميراث أو التركات، بغضّ النظر عن بلد إقامة العائلة.
لذلك، يُعدّ فهم القواعد الضريبيّة المتعلقة بالميراث والتركات في مختلف الدول أمراً أساسيّاً للتخطيط الفعّال لنقل التركات عبر الحدود.
المملكة المتحدة: ضريبة الميراث والقواعد القائمة على الإقامة
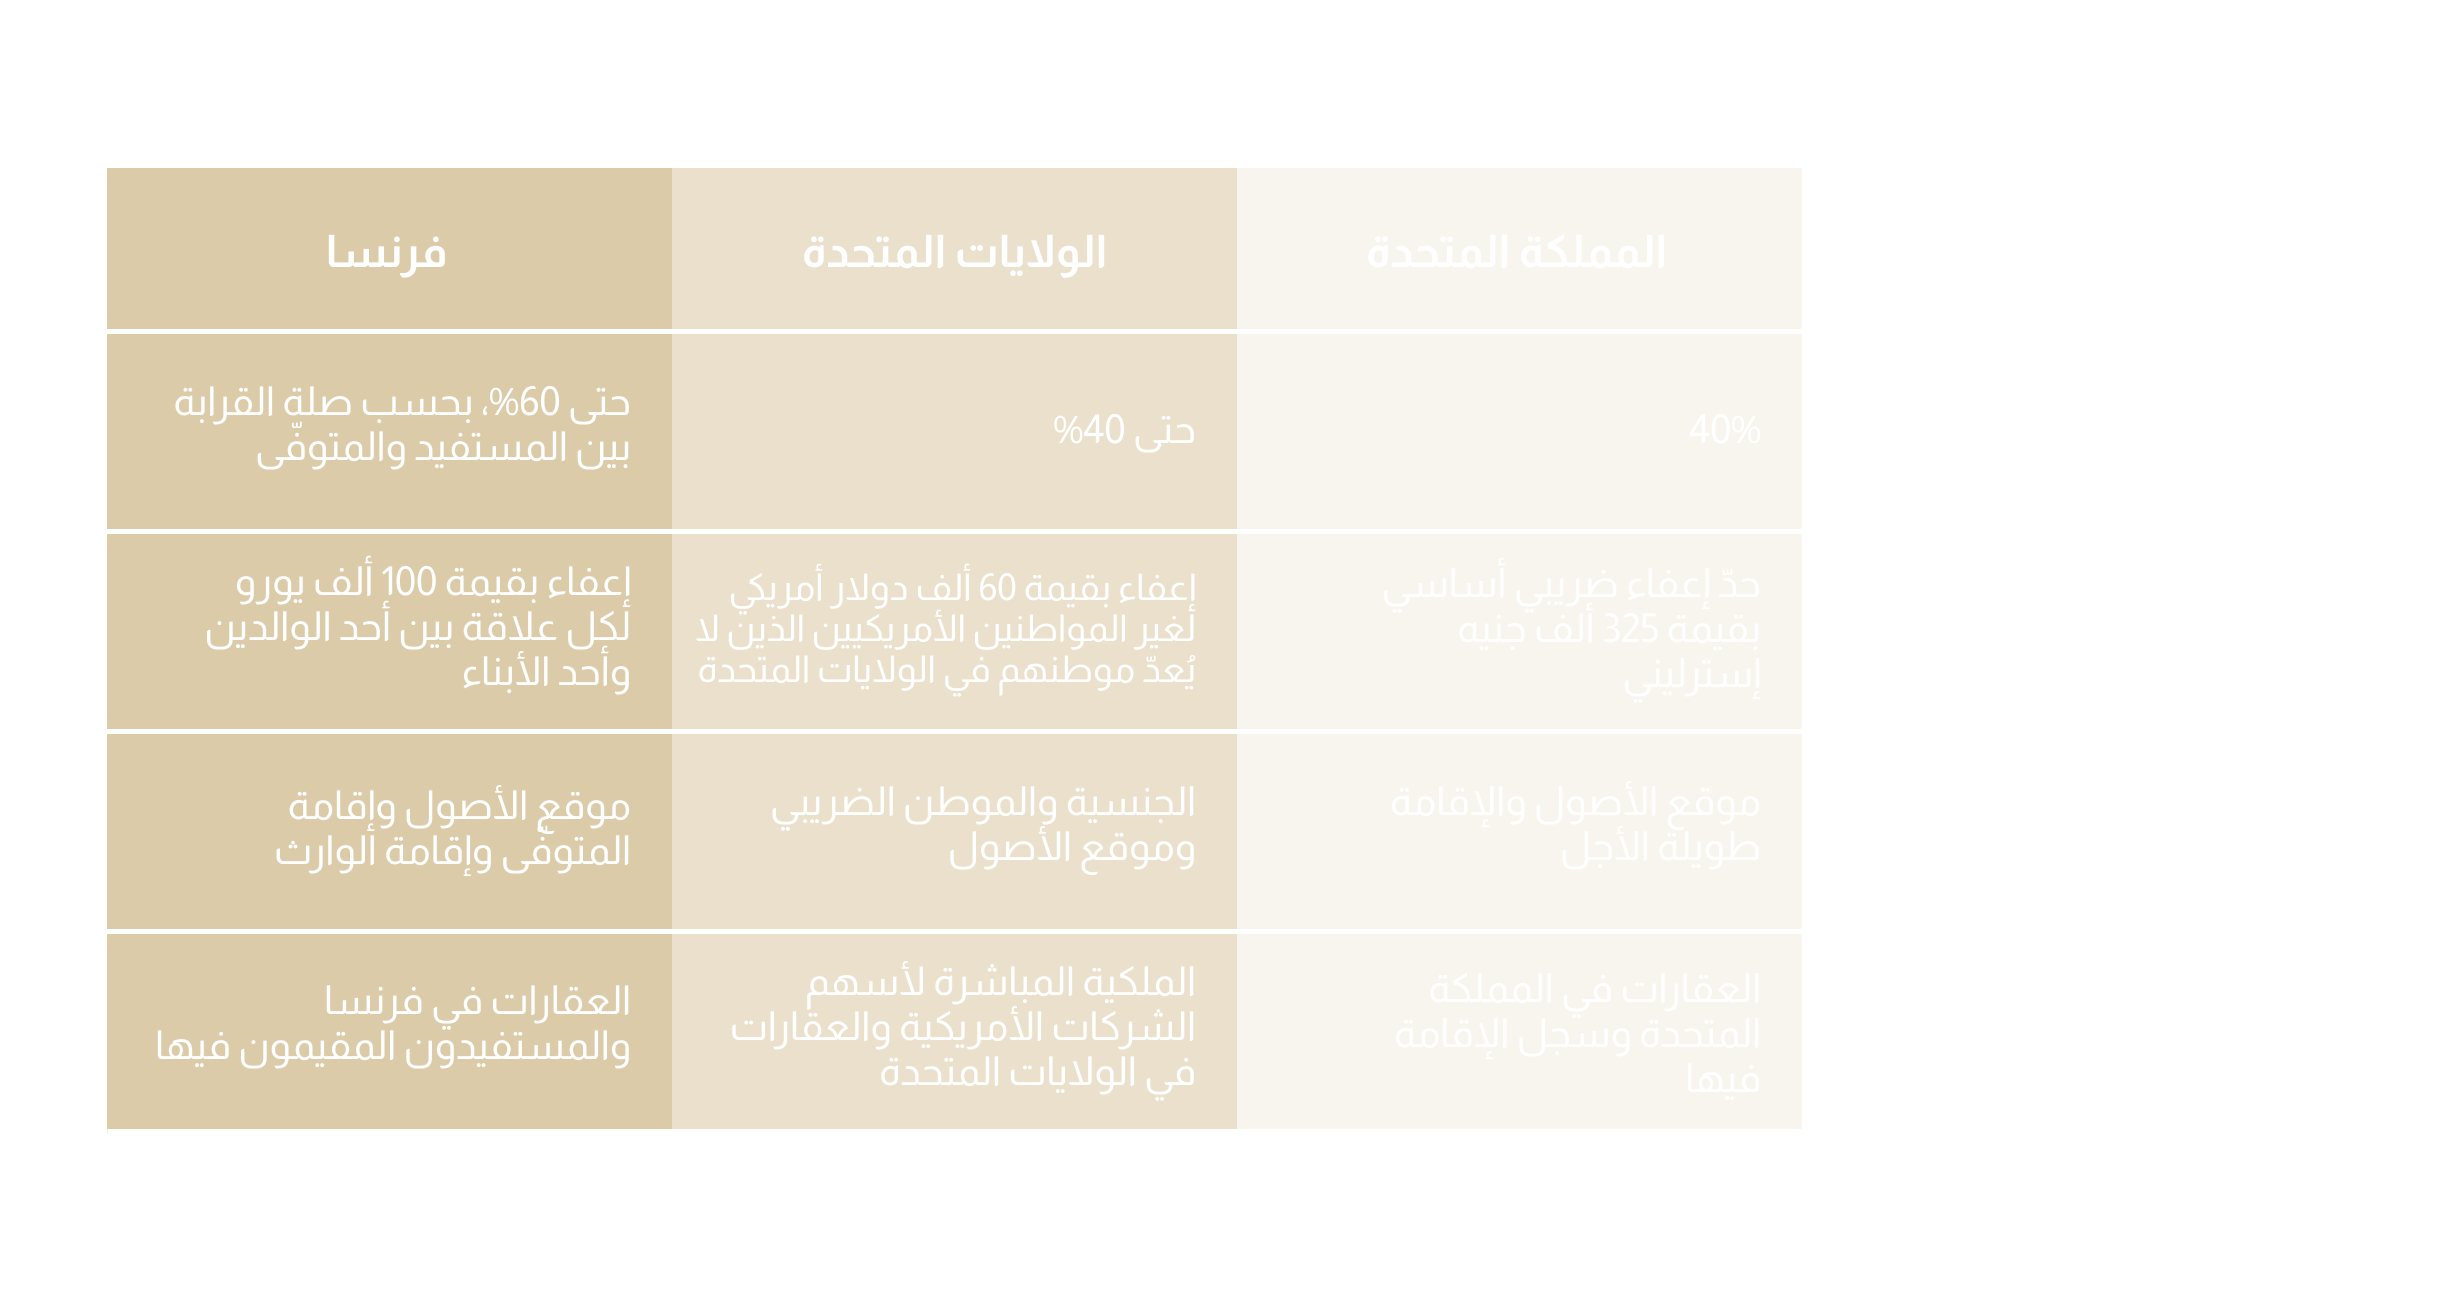
تفرض المملكة المتحدة عموماً ضريبة على الميراث بنسبة 40% على الجزء من التركة الذي يتجاوز حدّ الإعفاء الضريبي البالغ 325 ألف جنيه إسترليني.[1] وقد يُطبّق إعفاء إضافي يصل إلى 175 ألف جنيه إسترليني على المسكن المؤهّل الذي ينتقل إلى الورثة من الذرية المباشرة، وفقاً لشروط الأهليّة المعمول بها.[2]
وفي أبريل 2025، دخل تعديل مهم حيّز التنفيذ، إذ استُبدل النظام السابق القائم على الموطن الضريبي بنظام يعتمد على الإقامة. وبموجب هذا التعديل، قد يخضع الأفراد الذين يستوفون معايير الإقامة طويلة الأجل في المملكة المتحدة لضريبة الميراث على أصولهم في جميع أنحاء العالم، بدلاً من اقتصارها على أصولهم الموجودة في المملكة المتحدة.[3]
ويكتسب هذا التغيير أهميّةً خاصةً للعائلات التي تتنقّل بين الدول ولديها سجلّ إقامة طويل في المملكة المتحدة، ما يسلّط الضوء على ضرورة مراجعة ترتيبات التخطيط للتركات المعتمدة لديها.
وقد تخضع الصناديق الائتمانيّة أيضاً لرسوم ضريبيّة منفصلة على الميراث تشمل الرسوم المفروضة على بعض عمليّات نقل الأصول إلى هذه الصناديق ورسوم دوريّة تصل إلى 6% كلّ 10 سنوات، بالإضافة إلى الرسوم المفروضة عند التخارج.[4] وتعتمد المعاملة الضريبيّة المطبّقة على هيكليّة الصندوق الائتماني والظروف.
الولايات المتحدة: التعرّض المحتمل لضريبة التركات لغير الأمريكييّن
تختلف المعاملة الضريبيّة الفدراليّة للتركات في الولايات المتحدة اختلافاً كبيراً بين المواطنين الأمريكيّين أو الأشخاص المقيمين فيها بنيّة الاستقرار الدائم أو غير محدّد المدة، والأشخاص غير الأمريكيّين.
في عام 2026، يستفيد المواطنون الأمريكيّون أو الأشخاص المقيمين في الولايات المتحدة بنيّة الاستقرار الدائم أو غير محدّد المدة من إعفاء فدرالي من ضريبتي التركات والهبات بقيمة 15 مليون دولار للفرد وفقاً للقواعد المعمول بها والتعديلات المستقبليّة المرتبطة بالتضخم.[5]
في المقابل، يستفيد غير الحاملين للجنسية الأمريكيّة الذين لا يُعدّ موطنهم في الولايات المتحدة عموماً من إعفاء لا يتجاوز 60 ألف دولار[6] على الأصول الموجودة في الولايات المتحدة، مع تطبيق معدّلات ضريبيّة تصاعديّة تصل إلى 40%.[7][8]
وقد تشمل الأصول الموجودة في الولايات المتحدة العقارات الأمريكيّة والأسهم في الشركات الأمريكيّة، بغضّ النظر عن مكان الاحتفاظ بحساب الوساطة الماليّة. أمّا المعاملة الضريبيّة للاستثمارات الأخرى فتعتمد على تصنيفها القانوني.
فعلى سبيل المثال، قد يواجه شخص غير أمريكي يمتلك بشكل مباشر أسهماً في شركات أمريكيّة بقيمة 10 ملايين دولار التزاماً كبيراً بضريبة التركات الفدراليّة عند وفاته.
ولا ترتبط دول مجلس التعاون الخليجي بالولايات المتحدة باتّفاقيّات بشأن ضريبة التركات توفّر إعفاءات إضافيّة. لذلك، قد تستفيد العائلات التي تمتلك استثمارات في الولايات المتحدة بشكل مباشر من مراجعة هيكليّات ملكيّتها بالتعاون مع مستشارين مؤهّلين لتقييم مدى تعرّضها المحتمل لضريبة التركات.
فرنسا: ضريبة الميراث وإقامة الوارث
تتراوح معدّلات ضريبة الميراث في فرنسا عموماً بين 5% و45% على الأصول المنقولة إلى الأبناء، مع إعفاء شخصي بقيمة 100 ألف يورو لكلّ ابن أو ابنة وفقاً للشروط المعمول بها. وقد تصل المعدّلات الضريبيّة إلى 60% بالنسبة إلى بعض المستفيدين الذين لا تربطهم صلة قرابة بالمتوفّى.[9]
وقد تُفرض ضريبة الميراث الفرنسيّة على الأصول الموجودة في جميع أنحاء العالم إذا كان المتوفّى مقيماً ضريبيّاً في فرنسا. أمّا إذا لم يكن المتوفّى مقيماً في فرنسا، فتقتصر الضريبة عموماً على الأصول الموجودة داخل الأراضي الفرنسيّة.[10]
ومن المهم الإشارة إلى أنّ إقامة الوارث قد تؤدي أيضاً إلى نشوء التزامات ضريبيّة. فإذا كان الوارث مقيماً ضريبيّاً في فرنسا وأقام فيها لمدة ست سنوات على الأقل خلال السنوات الـ10 السابقة، فقد تفرض فرنسا ضريبة على الأصول التي يرثها في جميع أنحاء العالم، مع مراعاة الاتفاقيّات الضريبيّة والإعفاءات المعمول بها.[11]
ويكتسب هذا الأمر أهميّة خاصة للعائلات المقيمة في دول مجلس التعاون الخليجي التي لديها أبناء أو مستفيدون آخرون يقيمون في فرنسا، حتى لو كانت الأصول الموروثة موجودة في دول أخرى.
اعتبارات رئيسيّة للعائلات في دول مجلس التعاون الخليجي
تختلف الالتزامات المُحتملة المتعلّقة بضرائب الميراث والتركات اختلافاً كبيراً بين الدول؛ ففي حين تركّز الولايات المتحدة على الجنسيّة والموطن الضريبي وموقع الأصول، تأخذ المملكة المتحدة الإقامة طويلة الأجل في الاعتبار، بينما قد تراعي فرنسا أيضاً سجلّ إقامة الوارث.
لذلك، ينبغي على العائلات التي تمتلك أصولاً دوليّة مراجعة مدى تعرّضها للضرائب في مختلف الدول، بدلاً من الاعتماد على هيكليّة واحدة للتخطيط للتركات.
وتشمل الاعتبارات الرئيسيّة تحديد مواقع الأصول، وتقييم وضع الإقامة أو الموطن الضريبي لأفراد العائلة، ومراجعة مدى ملاءمة هيكليّات الملكيّة الحاليّة.
ويمكن لاتّباع نهج منسّق يجمع بين المتخصّصين المؤهّلين في الشؤون القانونيّة والضريبيّة والتخطيط للتركات أن يساعد العائلات على التعامل مع الالتزامات الضريبيّة المُحتملة، مع دعم أهدافها في الحفاظ على الثروات ونقلها إلى الأجيال القادمة على المدى الطويل.
الخلاصة
رغم أنّ دول مجلس التعاون الخليجي لا تفرض عموماً ضرائب على الميراث أو التركات، فإنّ الاستثمارات الدوليّة وترتيبات إقامة أفراد العائلة قد تؤدي إلى نشوء التزامات ضريبيّة كبيرة عبر الحدود.
ويمكن لشركة The Family Office، بالتعاون مع متخصّصين مؤهّلين في الشؤون القانونيّة والضريبيّة والتخطيط للتركات، مساعدة العائلات على مراجعة هيكليّاتها الاستثماريّة وبناء محافظ استثماريّة منوّعة تتماشى مع أهدافها طويلة الأجل للحفاظ على الثروات.


