
صمود الاقتصاد يدعم آفاق النمو
في تقريره لشهر أكتوبر إلى عملاء The Family Office حول الآفاق الاقتصادية، يشير نوريال روبيني إلى أنّ مرونة سلاسل الإمداد، واستجابات السياسات الاقتصادية، والاستثمار في التكنولوجيا، من العوامل الرئيسية التي تدعم صمود الاقتصاد. ويظل السيناريو الأساسي لديه إيجابياً، إذ يتوقع نمواً أقوى وتضخماً أقل في العام المقبل، شرط بقاء المخاطر التي قد تؤثر سلباً في هذه التوقعات تحت السيطرة.
ويقدّر صندوق النقد الدولي، في تحديث يوليو 2026 لتقرير آفاق الاقتصاد العالمي، نمو الاقتصاد العالمي بنسبة 3,5% في عام 2025، ويتوقع نمواً بنسبة 3,0% في عام 2026 و3,4% في عام 2027. وتوفر هذه التوقعات سياقاً مفيداً لفهم البيئة الاقتصادية، ولا تمثل توقعات لعوائد الاستثمار.[1]
الاستثمار في التكنولوجيا يعيد تشكيل الطلب على رأس المال
تمتد دورة الاستثمار في الذكاء الاصطناعي إلى ما هو أبعد من البرمجيات، لتشمل أشباه الموصلات والبنية التحتية اللازمة لتبنّي التكنولوجيا. ويشير روبيني في تقريره إلى أنّ هذه الدورة الأوسع من الإنفاق الرأسمالي تشكل دعامة مهمة للطلب والنمو العالميين.
ويتطلب بناء هذه القدرات توفير التمويل. ووفق السيناريو الإيجابي الذي يطرحه روبيني، تصبح طفرة الاستثمار في التكنولوجيا عاملاً أكثر تأثيراً في عوائد السندات من المخاوف المرتبطة بالتضخم أو استدامة المالية العامة، أي قدرة الحكومات على الوفاء بالتزاماتها المالية على المدى الطويل.
ويساعد ذلك على تفسير اختلاف حركة أسعار الفائدة التي تحددها البنوك المركزية عن تكاليف الاقتراض طويلة الأجل. فأسعار الفائدة الرسمية تؤثر في التمويل قصير الأجل، بينما تعكس العوائد طويلة الأجل أيضاً توقعات النمو والتضخم، إلى جانب الطلب على رأس المال.
وبالنسبة إلى المستثمرين في الأسواق الخاصة، يكمن السؤال الأهم في تحديد المجالات التي تتيح فيها هذه الدورة الاستثمارية فرصاً مجدية تجارياً. فجاذبية القطاع أو التوجه الاستثماري وحدها لا تكفي، بل ينبغي أن تقترن بإيرادات مستدامة، وتقييمات مناسبة، وخطة واقعية لتوليد التدفقات النقدية.
الاقتراض الحكومي يؤثر أيضاً في ظروف التمويل
يسلّط تقرير روبيني الضوء على العجز الكبير في الموازنات وارتفاع الدين العام بوصفهما عاملين إضافيين يؤثران في عوائد السندات السيادية. ومع سعي الحكومات والشركات إلى الحصول على التمويل، قد يؤثر التوازن بين عرض رأس المال والطلب عليه في تكاليف الاقتراض عبر الاقتصاد.
وتعزز هذه الظروف أهمية تقييم كيفية تمويل الاستثمار. فمستويات الدين، وتكاليف الفائدة، ومواعيد إعادة التمويل، قد تؤثر في قدرة الشركة على الاستثمار وفي العوائد المتاحة لمالكيها. وفي الأسواق الخاصّة، ينبغي إدراج هذه الاعتبارات ضمن التحليل الاستثماري منذ البداية.
أسعار الطاقة تظل عاملاً مؤثراً
قد تؤثر أسعار الطاقة في كل من تكاليف التشغيل والتضخم. وقد تؤدي الزيادات المستمرة فيها إلى إبطاء وتيرة تيسير السياسة النقدية، لا سيما إذا امتد أثرها إلى الأسعار عموماً وتوقعات التضخم.
ويطرح روبيني تفاقم اضطرابات الطاقة ضمن السيناريو السلبي المحتمل، وليس بوصفه توقعه الأساسي. وعملياً، يستدعي ذلك من المستثمرين دراسة كيفية إدارة الشركات لتكاليف مستلزمات الإنتاج، والحفاظ على قدرتها على التسعير، وحماية تدفقاتها النقدية مع تغيّر الظروف.
ما العوامل التي قد تحدّد مسار أسعار الفائدة في الأشهر المقبلة؟
بالنظر إلى عام 2027، يتوقع روبيني في السيناريو الأساسي نمواً أقوى وتضخماً أقل، بدعم من الابتكار التكنولوجي واحتواء المخاطر الجيوسياسية. ويوفر ذلك أرضية إيجابية لدراسة الفرص الاستثمارية طويلة الأجل.
مع ذلك، قد تتباين مسارات تكاليف التمويل. فالطلب القوي على الاستثمار قد يؤثر في العوائد طويلة الأجل حتى مع تراجع التضخم، فيما يظل الاقتراض الحكومي وأسعار الطاقة من العوامل المؤثرة.
وبالنسبة إلى المستثمرين في الأسواق الخاصّة، يعني ذلك تقييم الفرص في ظل ظروف تمويل مختلفة. وتكون مقومات الاستثمار أكثر متانة عندما تستطيع تدفقاته النقدية وخطته لتعزيز القيمة دعم العوائد، دون الاعتماد على انخفاض سريع في أسعار الفائدة.
ماذا يعني ذلك للمستثمرين في الأسواق الخاصّة؟
تتيح الأسواق الخاصّة فرصاً للاستثمار في شركات وأصول يمكن لمديري الاستثمار فيها التأثير مباشرةً في النمو، وتحسين العمليات التشغيلية، وقرارات التمويل. وتختلف استجابة كل من الأسهم الخاصّة، والائتمان الخاص، والعقارات للتغيّرات في تكلفة رأس المال.
ففي الأسهم الخاصّة، قد يعزز المديرون قيمة الاستثمارات من خلال تحسين الأداء التشغيلي، وتنمية الإيرادات، وزيادة القدرة على تحقيق النقد. وفي الائتمان الخاص، قد تؤدي هيكليّات التمويل ذات الفائدة المتغيرة إلى دعم الدخل عندما تظل أسعار الفائدة مرتفعة، شرط قدرة المقترضين على الوفاء بالتزامات ديونهم. أما في العقارات، فينبغي تقييم جودة الأصول، ونسب الإشغال، والإيرادات من الإيجارات، إلى جانب تكاليف التمويل.
وتجعل هذه الفرص اختيار الاستثمارات عنصراً أساسياً في الاستثمار بالأسواق الخاصّة. فتقييم الأصول عند الاستثمار، وهيكلية رأس المال، وجودة الأصول الأساسية، عوامل تؤثر في قدرة الاستراتيجية على تحويل الفرصة الاقتصادية إلى نتائج جذابة على المدى الطويل.
وغالباً ما تتطلب الاستثمارات الخاصّة الاحتفاظ بها لفترات أطول، مع محدودية السيولة. لذا، ينبغي أن يراعي تخصيص رأس المال لها الآفاق الزمنية للمستثمرين، واحتياجاتهم النقدية، ومدى تحمّلهم للمخاطر. وتعتمد الاستفادة من النهج طويل الأجل على اختيار استثمارات مناسبة وإدارتها بكفاءة.
اختيار مديري الاستثمار يساعد على تحويل الفرص إلى قيمة
في الأسواق الخاصّة، يُعد اختيار مدير الاستثمار جزءاً أساسياً من اختيار الاستثمار نفسه. فالمديرون يؤثرون في اختيار الأصول التي يتم الاستحواذ عليها، وكيفية تمويلها، وسبل تعزيز قيمتها، وتوقيت التخارج من الاستثمارات.
ويشير تحليل مجموعة بوسطن الاستشارية الصادر في يناير 2026، والذي يغطي الفترة من 2003 إلى 2022، إلى أنّ معدلات العائد الداخلي السنوية التاريخية بلغت 20,7% لصناديق الأسهم الخاصّة ضمن الربع الأعلى أداءً، مقابل عائد وسيط بلغ 13,7%، و7,5% للصناديق ضمن الربع الأدنى أداءً.[2]
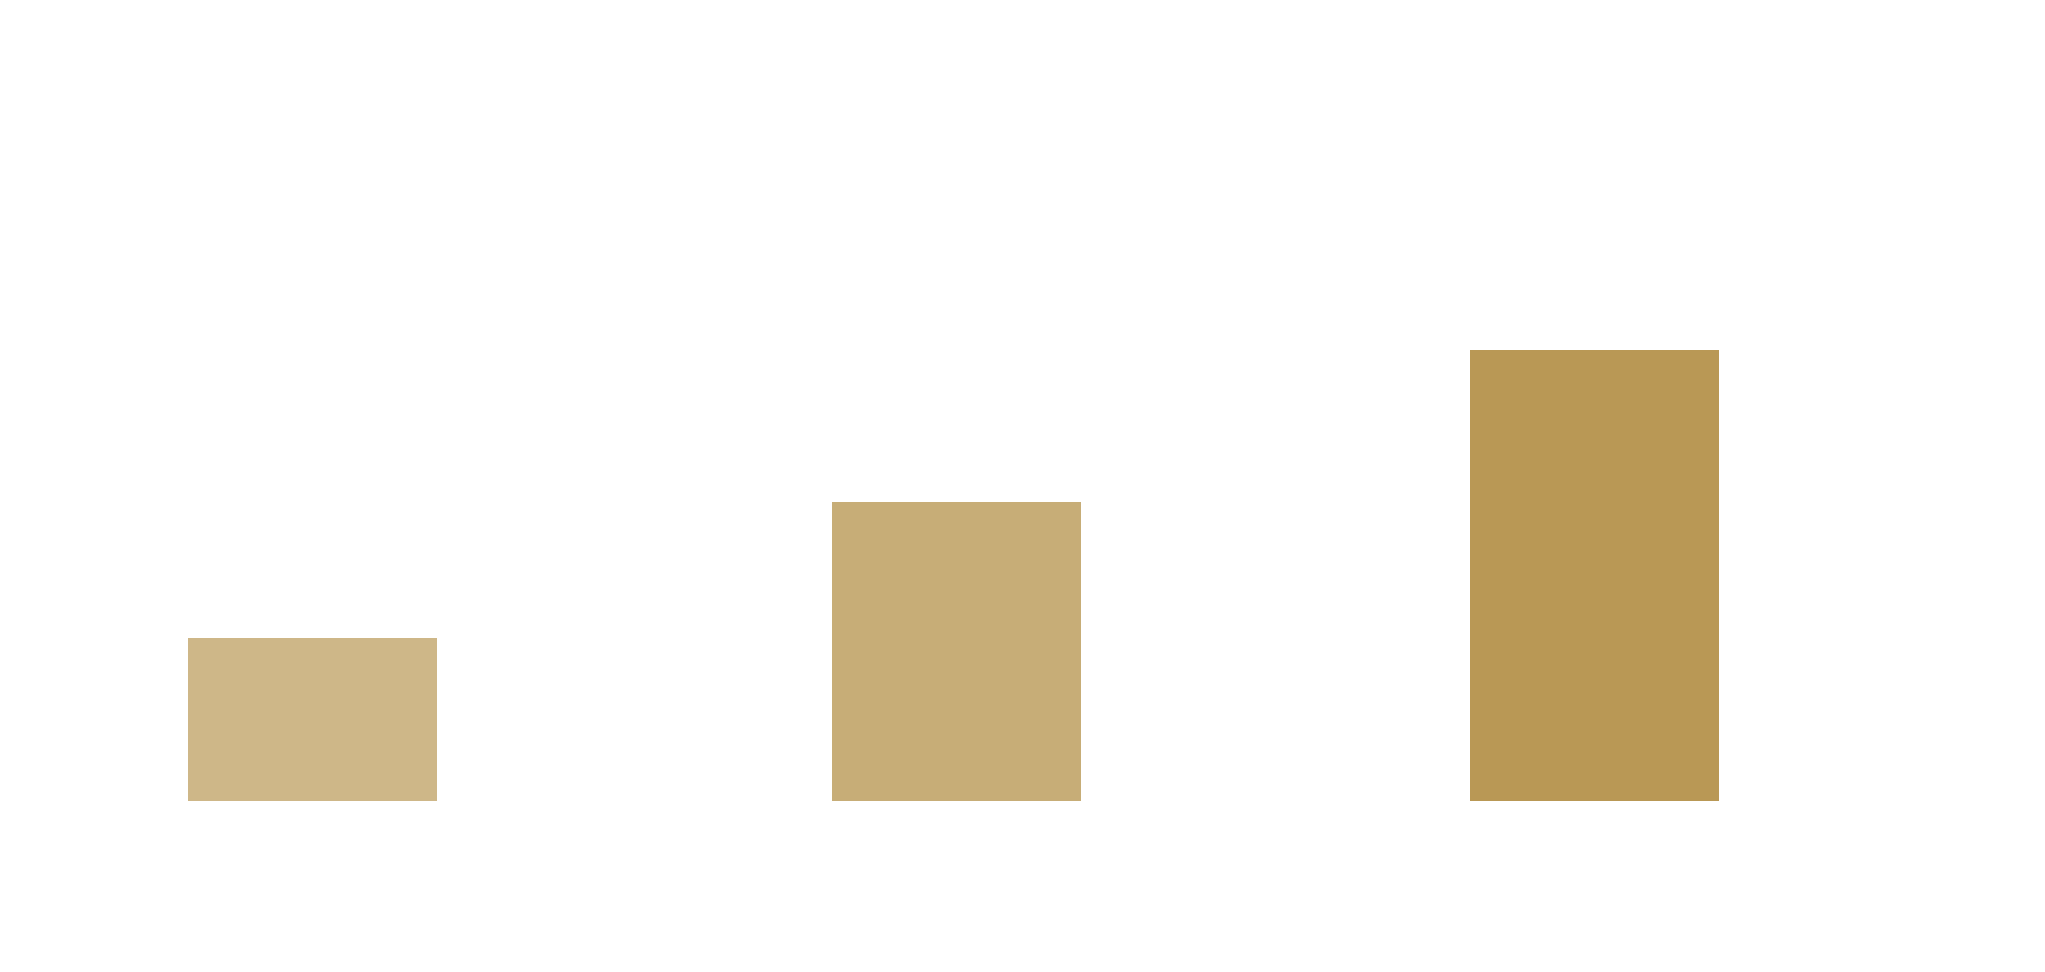
وينبغي أن تبحث إجراءات العناية الواجبة في كيفية تحقيق المدير لنتائجه السابقة، بما في ذلك مساهمة التحسينات التشغيلية، والاقتراض، وتغيّر التقييمات. وتكتسب الخبرة القطاعية، واستقرار الفريق، والانضباط في تقييم الاستثمارات قبل تنفيذها، والخبرة في الإدارة عبر ظروف تمويل مختلفة، أهمية مماثلة. كما ينبغي تقييم سجل الأداء القوي في ضوء الاستراتيجية المطروحة اليوم.
ويتيح العمل مع شريك استثماري متمرّس في الأسواق الخاصّة إدراج هذا التقييم ضمن استراتيجية أشمل لإدارة الثروة. ففي The Family Office، يرتكز نهجنا الاستثماري على الاستثمار طويل الأجل، والتنويع العالمي، واختيار مديري الاستثمار. ومن خلال عملية اختيار دقيقة وعلاقاتنا مع المؤسسات الاستثمارية العالمية الراعية لهذه الاستثمارات، نساعد العملاء على الوصول إلى فرص في الأسواق الخاصّة تتوافق مع أهدافهم.
ومع تغيّر بيئة أسعار الفائدة، يظل التركيز منصبّاً على جودة الاستثمار والخبرات التي تدعم إدارته. ويمكن لاستراتيجيات الأسواق الخاصة المختارة بعناية، والمدعومة بمديرين ذوي خبرة وتقييم منضبط، أن تؤدي دوراً مهماً في السعي إلى تحقيق الأهداف المالية طويلة الأجل.
[1] تحديث صندوق النقد الدولي في يوليو 2026 لتقرير آفاق الاقتصاد العالمي


